Lãi suất vay mua nhà giảm có thể mở ra cơ hội sở hữu căn hộ với chi phí tài chính hấp dẫn hơn, đồng thời tạo động lực cho thị trường bất động sản phục hồi. Trong bối cảnh đó, có nên mua Khải Hoàn Prime khi lãi suất giảm đang là câu hỏi được nhiều khách hàng mua ở thực và nhà đầu tư quan tâm. Liệu đây có phải thời điểm thích hợp để xuống tiền hay vẫn còn những rủi ro cần cân nhắc? Hãy cùng Metroland phân tích những lợi thế, rủi ro và bài toán tài chính khi mua căn hộ Khải Hoàn Prime trong bài viết dưới đây.
Lãi suất giảm tác động như thế nào đến thị trường căn hộ?
Lãi suất vay mua nhà là một trong những yếu tố ảnh hưởng trực tiếp đến quyết định mua căn hộ của khách hàng và nhà đầu tư. Khi lãi suất giảm, chi phí sử dụng vốn vay thấp hơn, giúp người mua giảm áp lực tài chính và tạo động lực thúc đẩy nhu cầu bất động sản. Cụ thể:
- Giảm áp lực trả nợ ngân hàng: Lãi suất thấp giúp người mua tiết kiệm chi phí vay vốn, giảm số tiền lãi phải trả hằng tháng và dễ dàng cân đối dòng tiền.
- Gia tăng nhu cầu mua căn hộ: Chi phí vay hợp lý hơn có thể khuyến khích khách hàng mua nhà để ở, đặc biệt là những người có nguồn vốn tích lũy chưa đủ để thanh toán toàn bộ giá trị căn hộ.
- Thúc đẩy hoạt động đầu tư bất động sản: Khi chi phí sử dụng đòn bẩy tài chính giảm, nhà đầu tư có thêm động lực tìm kiếm các dự án căn hộ có tiềm năng tăng giá hoặc khai thác cho thuê.
- Cải thiện thanh khoản thị trường: Nhu cầu mua nhà tăng có thể giúp giao dịch căn hộ diễn ra sôi động hơn, nhất là tại những dự án có vị trí thuận lợi, pháp lý minh bạch và chính sách thanh toán linh hoạt.
- Tạo động lực tăng giá căn hộ: Nếu nhu cầu mua tăng trong khi nguồn cung hạn chế, giá bán căn hộ có thể được đẩy lên. Tuy nhiên, mức tăng còn phụ thuộc vào vị trí, chất lượng dự án và tình hình thị trường.
- Hỗ trợ khả năng tiếp cận nhà ở: Lãi suất giảm giúp một bộ phận khách hàng có thu nhập ổn định dễ dàng tiếp cận khoản vay mua nhà hơn, qua đó mở rộng nhóm khách hàng tiềm năng.
Xem thêm: Nên Mua Căn Hộ Đã Bàn Giao Hay Dự Án Mới? Phân Tích Chi Tiết
Tổng quan dự án Khải Hoàn Prime
Khải Hoàn Prime là dự án căn hộ được phát triển bởi Tập đoàn Khải Hoàn Land, tọa lạc trên trục đường Lê Văn Lương, khu Nam TP.HCM. Dự án hướng đến không gian sống hiện đại với hệ thống tiện ích nội khu, cảnh quan xanh và khả năng kết nối đến các khu vực lân cận như Phú Mỹ Hưng, Quận 7 cũ và khu đô thị Nam Sài Gòn.
| Hạng mục | Thông tin chi tiết |
| Tên dự án | Khải Hoàn Prime |
| Vị trí | Mặt tiền đường Lê Văn Lương, khu vực Nhà Bè, TP.HCM |
| Chủ đầu tư | Công ty TNHH Giao Hưởng Xanh |
| Đơn vị phát triển | Tập đoàn Khải Hoàn Land |
| Tổng diện tích | 19.730 m² (khoảng 1,97 ha) |
| Mật độ xây dựng | Khoảng 26% |
| Quy mô | 3 tháp căn hộ Vinci, Mika và Gali, cao 25–27 tầng |
| Số lượng căn hộ | Khoảng 1.257 căn theo thông tin giới thiệu của tập đoàn |
| Tầng hầm | 2 tầng |
| Loại hình sản phẩm | Căn hộ 1–3 phòng ngủ, shophouse |
| Tiện ích nổi bật | Hồ bơi muối khoáng, clubhouse, công viên, phòng gym, khu BBQ, đường dạo bộ ven sông |
| Tiêu chuẩn bàn giao | Hoàn thiện cơ bản với vật liệu, thiết bị theo danh mục bàn giao |
| Thời gian bàn giao | Cần xác nhận theo thông báo mới nhất và hợp đồng mua bán |
| Pháp lý | Đã công bố giấy phép xây dựng; điều kiện sở hữu và cấp giấy chứng nhận thực hiện theo pháp luật |
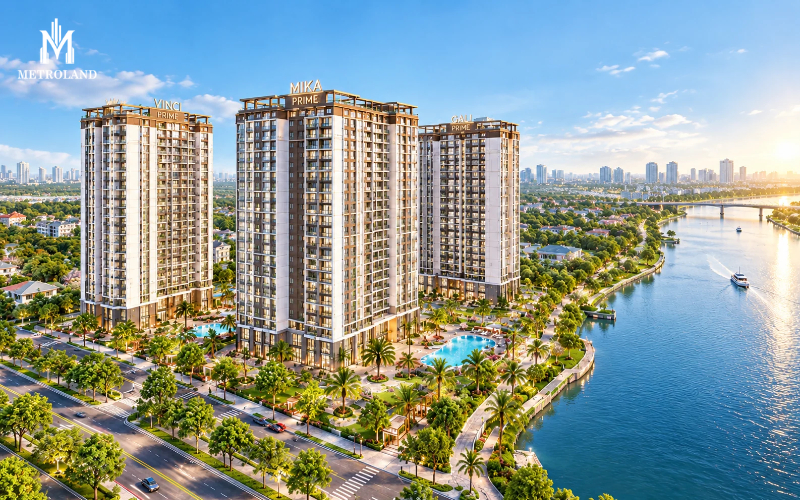
Với định hướng phát triển không gian sống theo phong cách nghỉ dưỡng, Khải Hoàn Prime là một trong những lựa chọn đáng cân nhắc đối với khách hàng tìm kiếm căn hộ tại khu Nam TP.HCM. Tuy nhiên, để đánh giá có nên mua Khải Hoàn Prime khi lãi suất giảm, người mua cần xem xét đồng thời giá bán, tiến độ thực tế, chính sách vay vốn và tiềm năng phát triển của khu vực thay vì chỉ dựa vào mức lãi suất ưu đãi.
Những lợi thế khi mua Khải Hoàn Prime trong giai đoạn lãi suất giảm
Khi lãi suất vay mua nhà giảm, người mua căn hộ có cơ hội tiếp cận nguồn vốn với chi phí thấp hơn, đồng thời giảm bớt áp lực tài chính trong dài hạn. Đối với dự án Khải Hoàn Prime, đây có thể là thời điểm thuận lợi để khách hàng mua ở thực và nhà đầu tư cân nhắc xuống tiền nhờ những lợi thế sau:
- Giảm áp lực tài chính khi vay mua căn hộ: Lãi suất thấp giúp người mua tiết kiệm chi phí vay ngân hàng, giảm khoản tiền lãi phải trả hằng tháng và dễ dàng cân đối dòng tiền.
- Tận dụng chính sách thanh toán linh hoạt: Khách hàng có thể kết hợp các chương trình hỗ trợ lãi suất, ưu đãi thanh toán từ chủ đầu tư (nếu có) để giảm áp lực vốn ban đầu.
- Cơ hội sở hữu căn hộ với mức giá hợp lý: Khi lãi suất giảm, nhu cầu mua nhà có thể phục hồi. Việc lựa chọn căn hộ trước khi mặt bằng giá biến động có thể mang lại lợi thế về chi phí sở hữu.
- Tiềm năng gia tăng giá trị bất động sản: Khải Hoàn Prime nằm trên trục đường Lê Văn Lương, khu Nam TP.HCM, có khả năng hưởng lợi từ sự phát triển hạ tầng giao thông và đô thị trong tương lai.
- Gia tăng hiệu quả đầu tư cho thuê: Chi phí vay vốn thấp hơn có thể giúp nhà đầu tư cải thiện dòng tiền và hiệu quả khai thác cho thuê khi căn hộ đủ điều kiện bàn giao, đưa vào sử dụng.
- Thuận lợi cho kế hoạch tích lũy tài sản dài hạn: Người mua có thể tận dụng giai đoạn chi phí vốn thấp để sở hữu bất động sản phục vụ nhu cầu an cư hoặc đầu tư lâu dài, miễn là khoản vay phù hợp với khả năng tài chính.
Những rủi ro cần cân nhắc trước khi mua Khải Hoàn Prime
Mặc dù lãi suất giảm có thể mang đến nhiều cơ hội sở hữu căn hộ với chi phí tài chính thấp hơn, người mua Khải Hoàn Prime vẫn cần đánh giá kỹ những rủi ro có thể phát sinh. Đặc biệt, với khách hàng sử dụng vốn vay ngân hàng hoặc đầu tư kỳ vọng sinh lời, một số vấn đề cần lưu ý bao gồm:
- Rủi ro lãi suất tăng trở lại: Lãi suất ưu đãi thường chỉ áp dụng trong thời gian nhất định. Sau khi kết thúc ưu đãi, lãi suất thả nổi có thể tăng, khiến số tiền trả nợ hằng tháng cao hơn dự kiến.
- Áp lực tài chính khi vay vốn quá lớn: Sử dụng đòn bẩy tài chính cao có thể khiến người mua gặp khó khăn trong việc trả nợ nếu thu nhập giảm sút hoặc phát sinh các khoản chi tiêu ngoài kế hoạch.
- Rủi ro thanh khoản: Nếu thị trường bất động sản diễn biến kém thuận lợi, việc bán lại căn hộ Khải Hoàn Prime có thể mất nhiều thời gian hoặc phải điều chỉnh giá bán để tìm được người mua.
- Biến động giá bất động sản: Lãi suất giảm không đồng nghĩa với giá căn hộ chắc chắn tăng. Giá trị bất động sản còn phụ thuộc vào cung cầu, vị trí, chất lượng dự án và tình hình kinh tế.
- Rủi ro về tiến độ và thời gian bàn giao: Nếu tiến độ xây dựng hoặc bàn giao chậm hơn dự kiến, người mua có thể phải kéo dài thời gian chờ nhận nhà, ảnh hưởng đến kế hoạch an cư hoặc khai thác cho thuê.
- Chi phí phát sinh ngoài giá bán: Ngoài tiền mua căn hộ, khách hàng cần dự trù các khoản như phí bảo trì, phí quản lý, chi phí hoàn thiện nội thất và các nghĩa vụ tài chính liên quan.
Bài toán tài chính khi mua Khải Hoàn Prime bằng vốn vay ngân hàng
Khi cân nhắc mua căn hộ Khải Hoàn Prime bằng vốn vay ngân hàng, khách hàng cần tính toán kỹ số vốn tự có, khoản vay dự kiến và khả năng trả nợ hằng tháng. Đặc biệt, trong giai đoạn lãi suất giảm, việc lựa chọn tỷ lệ vay và phương án thanh toán phù hợp sẽ giúp người mua tận dụng lợi thế chi phí vốn thấp mà vẫn đảm bảo an toàn tài chính.
Cần chuẩn bị bao nhiêu vốn tự có để mua Khải Hoàn Prime?
Tùy theo giá trị căn hộ và chính sách cho vay của ngân hàng, khách hàng có thể cân nhắc các phương án vốn tự có khác nhau. Dưới đây là ví dụ minh họa với căn hộ Khải Hoàn Prime có giá giả định 3 tỷ đồng:
| Phương án | Vốn tự có | Vốn vay ngân hàng |
| Vay 50% | 1,5 tỷ đồng | 1,5 tỷ đồng |
| Vay 60% | 1,2 tỷ đồng | 1,8 tỷ đồng |
| Vay 70% | 900 triệu đồng | 2,1 tỷ đồng |
Ngoài khoản vốn ban đầu, người mua nên dự phòng thêm chi phí nhận bàn giao, nội thất và quỹ dự phòng trả nợ từ 6–12 tháng.
Mỗi tháng phải trả bao nhiêu tiền khi vay mua Khải Hoàn Prime?
Giả sử khách hàng vay ngân hàng trong 20 năm, áp dụng phương thức trả gốc đều hằng tháng và lãi tính trên dư nợ giảm dần, số tiền phải thanh toán trong tháng đầu tiên được ước tính như sau:
| Khoản vay | Lãi suất 7%/năm | Lãi suất 9%/năm | Lãi suất 11%/năm |
| 1,5 tỷ đồng | 15 triệu | 17,5 triệu | 20 triệu |
| 1,8 tỷ đồng | 18 triệu | 21 triệu | 24 triệu |
| 2,1 tỷ đồng | 21 triệu | 24,5 triệu | 28 triệu |
Đơn vị: đồng/tháng, số liệu làm tròn. Đây là ví dụ tài chính giả định, không phải giá bán hoặc lãi suất vay chính thức của Khải Hoàn Prime. Các tháng tiếp theo, tiền lãi sẽ giảm nếu lãi suất không đổi và dư nợ gốc giảm dần.
Thu nhập bao nhiêu thì phù hợp để vay mua Khải Hoàn Prime?
Để hạn chế áp lực tài chính, người mua nên cân nhắc duy trì tổng nghĩa vụ trả nợ hằng tháng trong khoảng 30–40% thu nhập ổn định của gia đình.
Ví dụ, nếu khoản thanh toán ngân hàng khoảng 18 triệu đồng/tháng và không có khoản nợ khác, hộ gia đình nên có thu nhập từ 45–60 triệu đồng/tháng để duy trì khả năng chi trả tương đối an toàn.
Xem thêm: So Sánh Khải Hoàn Prime Và Các Dự Án Nhà Bè – Đâu Là Điểm Khác Biệt?
Có nên mua Khải Hoàn Prime khi lãi suất giảm để ở hoặc để đầu tư cho thuê?
Việc có nên mua Khải Hoàn Prime khi lãi suất giảm phụ thuộc vào mục đích sử dụng, khả năng tài chính và kỳ vọng lợi nhuận của từng khách hàng. Mặc dù lãi suất thấp hơn có thể giúp giảm chi phí vay vốn, người mua để ở và nhà đầu tư cho thuê cần cân nhắc những yếu tố khác nhau trước khi quyết định xuống tiền.
Đối với khách hàng mua Khải Hoàn Prime để ở
Khải Hoàn Prime có thể là lựa chọn đáng cân nhắc đối với những khách hàng đang tìm kiếm không gian sống tại khu Nam TP.HCM, đặc biệt khi chi phí vay mua nhà giảm. Tuy nhiên, người mua nên đáp ứng một số điều kiện sau:
- Có nguồn thu nhập ổn định: Đảm bảo khả năng thanh toán khoản vay hằng tháng mà không ảnh hưởng quá lớn đến chi phí sinh hoạt.
- Chuẩn bị đủ vốn tự có: Nên có khoảng 30–50% giá trị căn hộ để hạn chế áp lực vay ngân hàng.
- Có kế hoạch an cư lâu dài: Ưu tiên nhu cầu sinh sống thực tế thay vì kỳ vọng giá căn hộ tăng trong ngắn hạn.
- Phù hợp với nhu cầu sinh hoạt: Cân nhắc vị trí, tiện ích, thời gian di chuyển và tiến độ bàn giao dự án.
Đối với khách hàng mua Khải Hoàn Prime để đầu tư cho thuê
Với nhà đầu tư, lãi suất giảm có thể giúp tối ưu chi phí sử dụng vốn và cải thiện hiệu quả tài chính. Tuy nhiên, khả năng sinh lời từ việc cho thuê căn hộ Khải Hoàn Prime cần được đánh giá dựa trên các yếu tố:
- Nhu cầu thuê tại khu vực: Khảo sát nhu cầu thuê thực tế tại Nhà Bè và các khu vực lân cận để đánh giá khả năng tìm kiếm khách thuê.
- Tỷ suất lợi nhuận cho thuê: So sánh doanh thu cho thuê dự kiến với tổng vốn đầu tư, chi phí vận hành và chi phí vay ngân hàng.
- Khả năng khai thác căn hộ: Xem xét thời điểm bàn giao, chi phí hoàn thiện nội thất và thời gian dự kiến tìm được khách thuê.
- Tiềm năng tăng giá dài hạn: Đánh giá triển vọng phát triển hạ tầng, nguồn cung căn hộ và khả năng gia tăng giá trị bất động sản.
- Dự phòng rủi ro tài chính: Chuẩn bị nguồn tiền để duy trì khoản vay trong trường hợp căn hộ chưa có khách thuê hoặc lãi suất tăng trở lại.
Nhìn chung, nếu mua để ở, Khải Hoàn Prime có thể phù hợp với khách hàng có tài chính ổn định và nhu cầu an cư dài hạn. Trong khi đó, với mục đích đầu tư cho thuê, người mua nên ưu tiên tính toán dòng tiền thực tế, tỷ suất lợi nhuận ròng và khả năng khai thác căn hộ thay vì chỉ dựa vào lợi thế lãi suất giảm.
Xem thêm: Giá Bất Động Sản Khu Nam Sài Gòn Đang Ở Đâu Khi Hạ Tầng Tăng Tốc
Những lưu ý quan trọng trước khi quyết định mua Khải Hoàn Prime
Trước khi quyết định mua Khải Hoàn Prime, khách hàng cần xem xét kỹ các yếu tố về tài chính, pháp lý và tiềm năng phát triển của dự án. Đặc biệt, trong giai đoạn lãi suất giảm, việc đánh giá toàn diện sẽ giúp người mua tận dụng cơ hội sở hữu căn hộ mà vẫn hạn chế những rủi ro có thể phát sinh.
- Kiểm tra giá bán và chi phí phát sinh: Tìm hiểu bảng giá Khải Hoàn Prime mới nhất, đồng thời dự trù các khoản phí bảo trì, quản lý, hoàn thiện nội thất và những chi phí liên quan.
- Đánh giá khả năng tài chính: Ưu tiên sử dụng vốn tự có hợp lý, đảm bảo tổng số tiền trả nợ hằng tháng không vượt quá 30–40% thu nhập ổn định của gia đình.
- Tìm hiểu chính sách vay ngân hàng: Kiểm tra thời gian ưu đãi lãi suất, mức lãi suất thả nổi sau ưu đãi, phí trả nợ trước hạn và các điều kiện giải ngân.
- Kiểm tra pháp lý dự án: Xác minh giấy phép xây dựng, điều kiện mở bán, hợp đồng mua bán và các giấy tờ pháp lý liên quan để đảm bảo quyền lợi.
- Theo dõi tiến độ xây dựng và bàn giao: Cập nhật tình hình thi công thực tế, thời gian bàn giao dự kiến và các điều khoản xử lý khi chậm tiến độ.
- Đánh giá vị trí và khả năng kết nối: Xem xét khoảng cách di chuyển từ Khải Hoàn Prime đến nơi làm việc, trường học, bệnh viện và các tiện ích thiết yếu.
- So sánh chính sách thanh toán: Tìm hiểu các phương án thanh toán theo tiến độ, ưu đãi dành cho khách hàng và lựa chọn hình thức phù hợp với dòng tiền.
- Xác định rõ mục đích mua căn hộ: Nếu mua để ở, nên ưu tiên chất lượng sống và khả năng đáp ứng nhu cầu lâu dài. Nếu đầu tư, cần đánh giá tiềm năng tăng giá, khả năng cho thuê và tính thanh khoản.
Như vậy, việc có nên mua Khải Hoàn Prime khi lãi suất giảm còn phụ thuộc vào nhu cầu sử dụng, khả năng tài chính và mục tiêu đầu tư của từng khách hàng. Mặc dù lãi suất thấp hơn có thể giúp giảm áp lực vay vốn, người mua vẫn cần cân nhắc kỹ về giá bán, chính sách thanh toán và những biến động của thị trường. Nếu bạn đang quan tâm đến dự án, hãy liên hệ Metroland để cập nhật bảng giá Khải Hoàn Prime mới nhất và được tư vấn phương án tài chính phù hợp trước khi quyết định xuống tiền.
Xem thêm: Mở Bán Khải Hoàn Prime – 6 Lợi Thế Nổi Bật Trước Bàn Giao Quý 2/2027