Mua căn hộ khi lãi suất giảm năm 2026 có thể mở ra cơ hội giảm chi phí vay và giúp người mua tiến gần hơn đến mục tiêu sở hữu nhà. Tuy nhiên, mức lãi suất ưu đãi chỉ là một phần của bài toán tài chính. Cần chuẩn bị bao nhiêu vốn tự có, nên vay bao nhiêu và khoản trả hằng tháng sẽ thay đổi thế nào khi hết ưu đãi? Bài viết dưới đây sẽ phân tích các khoản vốn cần thiết, chi phí vay và cách cân đối dòng tiền, giúp bạn có thêm cơ sở lựa chọn phương án mua căn hộ phù hợp.
Lãi suất ảnh hưởng như thế nào đến thị trường bất động sản?
Lãi suất tác động đến thị trường bất động sản thông qua chi phí vay, khả năng thanh toán của người mua và dòng tiền của doanh nghiệp. Khi lãi suất thay đổi, người mua phải tính lại ngân sách sở hữu nhà, còn chủ đầu tư phải cân đối chi phí vốn và phương án bán hàng.
Lãi suất cao làm tăng áp lực tài chính và hạn chế sức mua
Hiện nay, một số khoản vay mua nhà sau thời gian ưu đãi có lãi suất thả nổi lên tới 15%/năm, thậm chí 16–17%/năm tùy ngân hàng. Khi chi phí vay tăng, người mua có xu hướng giảm ngân sách, tăng phần vốn tự có hoặc trì hoãn quyết định giao dịch.
Thanh khoản bất động sản chịu ảnh hưởng khi dòng tiền bị thu hẹp
Theo báo cáo của Chứng khoán MBS cho biết, số giao dịch bất động sản trong sáu tháng đầu năm 2026 giảm 18% so với cùng kỳ. MBS đồng thời dự báo tỷ lệ hấp thụ nửa cuối năm khoảng 40–50%, thấp hơn khoảng 10 điểm phần trăm so với cùng kỳ.
Từ góc độ dòng tiền, lãi suất cao có thể tạo áp lực kép: người mua mới thận trọng hơn, trong khi người đang vay phải dành nhiều thu nhập để trả lãi. Nếu cần bán tài sản để giảm dư nợ nhưng khó tìm được người mua, khả năng xoay vốn cũng bị hạn chế.
Chi phí vốn ảnh hưởng đến hoạt động của doanh nghiệp bất động sản
Áp lực lãi suất còn khiến doanh nghiệp cân nhắc thời điểm mở bán và tăng sử dụng các chính sách hỗ trợ tài chính. Những phương án như giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc có thể giảm áp lực trước mắt cho khách hàng. Tuy nhiên, khi đánh giá hiệu quả, người mua vẫn cần tính nghĩa vụ thanh toán sau khi thời gian hỗ trợ kết thúc.
Lãi suất giảm có thể hỗ trợ thị trường, nhưng cần nhìn đúng phạm vi áp dụng
Thông tin từ cuộc họp Chính phủ ngày 16/10 cho thấy yêu cầu giảm lãi suất cho vay 1,5–2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên. Đây là định hướng giảm chi phí vốn cho những nhóm được nêu, chưa đủ cơ sở để khẳng định mọi khoản vay mua bất động sản đều đã giảm tương ứng.
Lãi suất giảm tác động thế nào đến người mua căn hộ?
Lãi suất giảm có thể giúp người mua căn hộ tiết kiệm chi phí vay, giảm áp lực trả nợ và chủ động hơn trong kế hoạch tài chính. Tuy nhiên, lợi ích thực tế phụ thuộc vào mức giảm được áp dụng, dư nợ và thời gian hưởng ưu đãi.
Giảm tiền lãi, tạo thêm dư địa cho ngân sách gia đình
Với cùng dư nợ, lãi suất thấp hơn giúp giảm số tiền lãi phải thanh toán. Minh họa, khoản dư nợ 1 tỷ đồng được giảm lãi suất từ 10% xuống 8%/năm sẽ giảm khoảng 1,67 triệu đồng tiền lãi trong tháng đầu, tính theo lãi suất năm chia 12. Đây là phép tính giả định, chưa bao gồm tiền gốc và phí; mức tiết kiệm các tháng sau thay đổi theo dư nợ thực tế.
Hỗ trợ khả năng mua nhà nhưng không làm giảm vốn ban đầu tương ứng
Chi phí vay giảm có thể giúp người mua cân đối khoản trả hằng tháng dễ hơn. Tuy nhiên, tiền thanh toán ban đầu, chi phí nhận nhà và nội thất vẫn cần được chuẩn bị riêng. Lợi thế lãi suất nên được dùng để củng cố dòng tiền và khoản dự phòng, thay vì mặc định tăng ngân sách mua căn hộ.
Thị trường có tín hiệu giảm lãi suất
Ngày 18/10/2026, Ngân hàng Nhà nước yêu cầu triển khai giải pháp giảm lãi suất cho vay 1,5–2%/năm đối với sản xuất, kinh doanh và lĩnh vực ưu tiên. Đây là tín hiệu điều hành giảm chi phí vốn, chưa đồng nghĩa mọi khoản vay mua căn hộ được giảm tương ứng.
Tương tự, thông tin BIDV triển khai lãi suất từ 6%/năm, được Báo Chính phủ đăng ngày 18/10/2026, thuộc chương trình vay ngắn hạn bằng đồng Việt Nam cho các lĩnh vực phù hợp định hướng ưu tiên, không phải mức lãi vay mua nhà áp dụng chung.
Chi phí vay sau thời gian ưu đãi
Người đang vay chỉ được hưởng lợi khi khoản vay được điều chỉnh theo hợp đồng hoặc chính sách ngân hàng. Người mua mới cần so sánh thời gian cố định lãi suất, công thức lãi thả nổi, phí trả nợ trước hạn và tổng khoản trả. Với quyết định mua căn hộ khi lãi suất giảm năm 2026, mức lãi khởi điểm hấp dẫn cần đi cùng khả năng trả nợ bền vững sau khi ưu đãi kết thúc.
Mua căn hộ năm 2026 cần chuẩn bị những khoản vốn nào?
Ngoài tiền thanh toán căn hộ, người mua cần tính thêm chi phí vay, nhận bàn giao và khoản dự phòng để cân đối tài chính trong suốt quá trình sở hữu.
| Khoản vốn | Nội dung cần chuẩn bị | Lưu ý khi tính toán |
| Vốn tự có mua căn hộ | Tiền đặt cọc và phần thanh toán bằng tiền tích lũy theo tiến độ hợp đồng. | Tiền đặt cọc thường được tính vào giá mua; đối chiếu thỏa thuận để tránh tính trùng. |
| Vốn bổ sung trước khi giải ngân | Khoản tiền cần đóng trong thời gian chờ ngân hàng hoàn tất hồ sơ và giải ngân. | Xác nhận điều kiện, thời điểm giải ngân trước khi cam kết lịch thanh toán. |
| Chi phí vay ngân hàng | Tiền gốc, lãi vay và các khoản phí theo thỏa thuận, như thẩm định tài sản hoặc đăng ký bảo đảm. | Tính cả thời gian sau ưu đãi; kiểm tra phí trả nợ trước hạn và điều kiện bảo hiểm nếu có. |
| Vốn thanh toán khi nhận bàn giao | Phần giá trị căn hộ đến hạn thanh toán tại thời điểm nhận nhà. | Đây là một phần giá mua, cần bố trí theo lịch để tránh thiếu tiền khi bàn giao. |
| Thuế, phí và kinh phí bảo trì | Các khoản liên quan đến giao dịch, sở hữu và bảo trì theo hợp đồng, quy định áp dụng. | Kiểm tra khoản nào đã nằm trong giá bán và khoản nào phải nộp riêng. |
| Ngân sách nội thất, chuyển nhà | Hoàn thiện, mua sắm thiết bị, đồ dùng và vận chuyển. | Dựa vào danh mục bàn giao thực tế để lập dự toán. |
| Chi phí vận hành ban đầu | Phí quản lý, gửi xe, điện, nước và các dịch vụ sử dụng. | Đưa vào ngân sách sinh hoạt hằng tháng sau khi nhận nhà. |
| Quỹ dự phòng tài chính | Tiền dành cho sinh hoạt, trả nợ và phát sinh ngoài kế hoạch. | Tách riêng khỏi tiền thanh toán căn hộ; cân đối theo độ ổn định của thu nhập và nghĩa vụ trả nợ. |
Mua căn hộ khi lãi suất giảm năm 2026 – minh họa bài toán vốn khi mua căn hộ 3 tỷ đồng
Giá trị căn hộ khác nhau khiến yêu cầu về vốn tự có và nghĩa vụ trả nợ có sự chênh lệch đáng kể. Để so sánh, bảng dưới sử dụng giá minh họa trong khoảng giá tham khảo công khai, với giả định vốn tự có 40%, vay 60% trong 20 năm, trả gốc đều và lãi trên dư nợ giảm dần.
Giá tham khảo và số vốn cần chuẩn bị
| Dự án | Loại căn | Diện tích tham khảo | Khoảng giá tham khảo | Giá chọn minh họa | Vốn tự có 40% | Khoản vay 60% |
| TT Genesis | Studio | 35,24 m² tim tường | 2,43–2,61 tỷ | 2,5 tỷ | 1 tỷ | 1,5 tỷ |
| TT Genesis | 1PN | 52,92 m² tim tường | 3,65–3,92 tỷ | 3,8 tỷ | 1,52 tỷ | 2,28 tỷ |
| TT Genesis | 2PN Basic | 69 m² tim tường | 4,76–5,11 tỷ | 4,9 tỷ | 1,96 tỷ | 2,94 tỷ |
| Khải Hoàn Prime | Studio | — | — | — | — | — |
| Khải Hoàn Prime | 1PN Standard | 45,55–47,83 m² | 3,3–3,7 tỷ | 3,5 tỷ | 1,4 tỷ | 2,1 tỷ |
| Khải Hoàn Prime | 2PN, 2WC | 62,75–76,53 m² | 4,5–5,5 tỷ | 5 tỷ | 2 tỷ | 3 tỷ |
| The Privé | Studio | Khoảng 49,5 m² | Khoảng 5,72 tỷ | 5,72 tỷ | 2,288 tỷ | 3,432 tỷ |
| The Privé | 1PN | Khoảng 54,5 m² | 6,37–7,2 tỷ | 6,5 tỷ | 2,6 tỷ | 3,9 tỷ |
| The Privé | 2PN, 2WC | 71,5–88,7 m² | 9,2–12 tỷ | 9,2 tỷ | 3,68 tỷ | 5,52 tỷ |
Giá TT Genesis nêu trên chưa VAT; Nếu bạn cần tư vấn cụ thể trường hợp mã căn nào, hãy liên hệ Metroland để được hỗ trợ.
Khi lãi suất giảm, khoản trả thay đổi bao nhiêu?
Hai mức 10% và 8%/năm là giả định để phân tích, không phải lãi suất vay được xác nhận tại các dự án. Bảng tính khoản trả tháng đầu sau khi giải ngân toàn bộ, chưa áp dụng hỗ trợ lãi suất hoặc ân hạn.
| Dự án – loại căn | Khoản vay | Gốc + lãi tháng đầu ở mức 10%/năm | Gốc + lãi tháng đầu ở mức 8%/năm | Giảm trong tháng đầu |
| TT Genesis – Studio | 1,5 tỷ | 18,75 triệu | 16,25 triệu | 2,5 triệu |
| TT Genesis – 1PN | 2,28 tỷ | 28,5 triệu | 24,7 triệu | 3,8 triệu |
| TT Genesis – 2PN | 2,94 tỷ | 36,75 triệu | 31,85 triệu | 4,9 triệu |
| Khải Hoàn Prime – 1PN | 2,1 tỷ | 26,25 triệu | 22,75 triệu | 3,5 triệu |
| Khải Hoàn Prime – 2PN | 3 tỷ | 37,5 triệu | 32,5 triệu | 5 triệu |
| The Privé – Studio | 3,432 tỷ | 42,9 triệu | 37,18 triệu | 5,72 triệu |
| The Privé – 1PN | 3,9 tỷ | 48,75 triệu | 42,25 triệu | 6,5 triệu |
| The Privé – 2PN | 5,52 tỷ | 69 triệu | 59,8 triệu | 9,2 triệu |
Tiền lãi được tính bằng dư nợ × lãi suất năm ÷ 12. Các tháng sau giảm theo dư nợ thực tế; cách tính theo ngày của ngân hàng có thể tạo chênh lệch.
Các con số cho thấy lãi suất giảm giúp nhẹ dòng tiền trả nợ, nhưng không thay thế phần vốn tự có. Khi cân nhắc mua căn hộ khi lãi suất giảm năm 2026, người mua cần tính thêm thuế phí chưa nằm trong giá bán, nội thất và quỹ dự phòng. Đồng thời, phải đối chiếu lịch giải ngân và nghĩa vụ trả nợ sau ưu đãi để xác định số vốn cần chuẩn bị ở từng thời điểm.
Chọn phương án thanh toán nào phù hợp với dòng tiền?
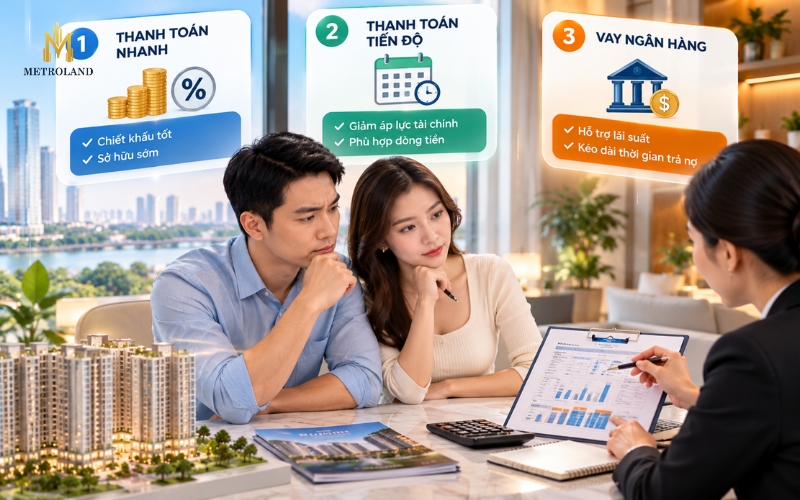
Khi mua căn hộ khi lãi suất giảm năm 2026, người mua nên lựa chọn phương án thanh toán dựa trên tiền sẵn có, mức thu nhập ổn định và thời điểm cần sử dụng vốn. Mỗi phương án có lợi thế riêng, nhưng cần tính cả nghĩa vụ thanh toán trong toàn bộ quá trình mua nhà.
| Phương án | Phù hợp với ai? | Lợi thế | Điểm cần cân nhắc |
| Thanh toán nhanh | Người có nguồn tiền sẵn và vẫn còn khoản dự phòng sau khi thanh toán. | Có thể được hưởng chiết khấu, giảm tổng giá mua. | So sánh số tiền chiết khấu với chi phí huy động vốn và lượng tiền mặt còn lại. Nếu phải vay để đóng nhanh, cần tính cả lãi và phí. |
| Thanh toán theo tiến độ | Người có thu nhập đều, có thể tích lũy thêm trong thời gian xây dựng. | Phân bổ khoản thanh toán qua nhiều đợt, giảm áp lực đóng tiền một lần. | Đối chiếu từng mốc thanh toán với dòng tiền thực nhận; chú ý các đợt đóng lớn khi ký hợp đồng hoặc nhận bàn giao. |
| Vay ngân hàng | Người có vốn tự có nhưng cần bổ sung tài chính, đồng thời có nguồn thu trả nợ ổn định. | Giữ lại một phần tiền mặt và phân bổ nghĩa vụ thanh toán dài hạn. | Tính khoản trả sau ưu đãi, công thức lãi suất thả nổi, phí trả nợ trước hạn và kịch bản lãi suất tăng. |
| Kết hợp vốn tự có và khoản vay theo từng đợt | Người muốn chủ động sử dụng tiền tích lũy và chỉ vay khi phát sinh nhu cầu. | Có thể hạn chế tiền lãi nếu khoản vay được giải ngân sát thời điểm thanh toán. | Cần thống nhất trước điều kiện giải ngân với ngân hàng để tránh thiếu vốn khi đến hạn. |
Cách chọn là lập lịch dòng tiền theo từng tháng hoặc từng đợt thanh toán. Lấy thu nhập thực nhận trừ chi phí sinh hoạt, các khoản nợ hiện có và khoản dự phòng cần duy trì để xác định số tiền có thể dành cho căn hộ. Sau đó, đối chiếu với lịch thanh toán và nghĩa vụ trả nợ dự kiến.
Với chính sách hỗ trợ tài chính, cần phân biệt rõ: hỗ trợ lãi suất giúp giảm tiền lãi trong thời gian áp dụng; ân hạn nợ gốc chỉ lùi thời điểm trả gốc, không làm giảm khoản nợ. Phương án phù hợp cần bảo đảm người mua vẫn cân đối được dòng tiền khi các ưu đãi kết thúc.
Làm sao biết khoản vay có phù hợp khả năng tài chính?
Khoản vay phù hợp là khoản bạn có thể trả đều mỗi tháng mà vẫn đủ tiền sinh hoạt và dự phòng. Trước khi vay mua căn hộ, hãy kiểm tra:
- Tiền còn lại sau khi trả nợ: Lấy thu nhập ổn định trừ chi phí sinh hoạt và tất cả khoản nợ, xem ngân sách còn dư bao nhiêu.
- Khoản trả sau ưu đãi: Tính cả gốc và lãi khi hết hỗ trợ, thay vì chỉ nhìn mức thanh toán ban đầu.
- Khả năng chịu biến động: Nếu lãi suất tăng hoặc thu nhập giảm, bạn có tiếp tục trả nợ được không?
- Tiền dự phòng: Sau khi thanh toán căn hộ, bạn vẫn cần khoản tiền riêng cho tình huống phát sinh.
Được ngân hàng duyệt vay không có nghĩa khoản vay đó vừa sức. Hãy chọn mức vay giúp bạn duy trì cuộc sống ổn định trong dài hạn.
Có nên mua căn hộ khi lãi suất giảm?
Có thể cân nhắc mua nếu bạn có nhu cầu thực, vốn tự có và thu nhập đủ để trả nợ lâu dài. Lãi suất giảm giúp tiết kiệm chi phí vay, nhưng quyết định mua còn cần dựa trên giá bán, pháp lý, tiến độ và chất lượng căn hộ.
Bạn nên cân nhắc khi đã có khoản dự phòng và vẫn trả được nợ sau thời gian ưu đãi. Ngược lại, nếu phải vay quá nhiều, thu nhập thiếu ổn định hoặc chỉ đủ trả trong giai đoạn được hỗ trợ lãi suất, hãy chuẩn bị thêm tài chính.
Vì vậy, mua căn hộ khi lãi suất giảm năm 2026 nên xuất phát từ khả năng tài chính thực tế. Mức lãi hấp dẫn là lợi thế bổ sung, không phải lý do duy nhất để xuống tiền.
Mua căn hộ khi lãi suất giảm năm 2026 có thể mang lại lợi thế về chi phí vốn, nhưng quyết định phù hợp cần dựa trên cả giá bán, tiến độ thanh toán và khả năng trả nợ dài hạn. Trước khi xuống tiền, hãy tính đủ vốn tự có, chi phí phát sinh, khoản dự phòng và nghĩa vụ trả nợ sau thời gian ưu đãi. Khi chuẩn bị rõ bài toán vốn, bạn sẽ chủ động hơn trong việc lựa chọn căn hộ và duy trì sự ổn định tài chính. Liên hệ Metroland để được tư vấn căn hộ và phương án thanh toán phù hợp với nhu cầu thực tế.